真正有用的问题不是“筹码够不够深”,而是“听牌成功时,我平均还得额外赢取多少净收益,哪些手牌会支付这笔钱”。筹码量只是上限,未来收益则是一个条件期望值。把两者当成同一个数,会让亏损的追牌看起来也有利可图。
隐含赔率比底池赔率多考虑了什么
直接底池赔率比较当前跟注额与跟注后的底池。当后续决策不会改变收益时,这种比较最清楚。隐含赔率则加入未来现金流:你组成获胜牌型后,对手可能再跟一注。这笔新增支付属于获胜分支,必须同时考虑该分支出现的概率,以及对手在该分支上付款的概率。
GTO Wizard 的“直接赔率与隐含赔率”一节先算出仅按直接赔率跟注会亏多少,再求下一轮需要额外赢取多少钱。这套方法不是给每手听牌一个跟注理由,而是找出跟注要弥补当前亏损,还缺多少未来收益。
这与底池赔率指南的任务不同。那篇文章讨论当前跟注的价格;这里讨论尚未确定的后续收益:有多少钱可赢、拿到这笔钱的概率,以及牌力提升后反而多输钱的可能。这些都是新增假设,不是对当前底池的隐性修正。
先定义底池、跟注额和未来收益
统一从当前决策点计账。P 是对手本轮下注后、你跟注前的底池;C 是现在需要跟注的金额;p 是下一张牌带来模型所定义的获胜结果的概率;X 是在该获胜结果成立时,本次跟注后平均从对手处额外赢取的净额。X 不包括当前底池、你现在的跟注,也不包括自己后续下注返还的部分。

第一个模型刻意限定得很严格:只看下一张牌;计入的每次补中都能获胜;没补中只损失本次跟注;不考虑盈利的诈唬或未提升牌力却获胜;没有平分底池、抽水或后续亏损;双方也有足够筹码完成设想的后续行动。只要有一项不成立,就要扩展决策树,不能把新情况硬塞进同一个公式。

假设原底池为 $40,对手下注 $20。现在 P = $60,C = $20,跟注后底池为 $80。如果你后来拿着获胜牌下注 $40,对手跟注,自己的这 $40 会随底池返还,并不算额外利润。新从对手处赢到的是 $40,因此这条获支付分支的 X = $40,从当前决策点算起净赚 P + X = $100。
计算还需要额外赢取多少钱
在上述限定模型中,获胜净赚 P + X,没补中则亏 C。因此,EV(跟注)= p(P + X) − (1 − p)C。把 EV 设为零,求所需的未来支付额:pP + pX − C + pC = 0,所以 X = C/p − P − C。这个公式只有在 p 大于零时才有意义。
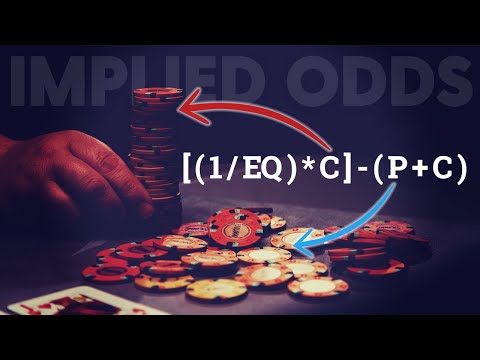
用一组原创转牌圈数据演算:P = $60,C = $20,假设 p = 20%。没有未来收益时,EV = 0.20 × $60 − 0.80 × $20 = −$4。跟注后底池为 $80,直接盈亏平衡所需的概率为 $20/$80 = 25%。在这些假设下,20% 的获胜概率还不够。
所需 X = $20/0.20 − $60 − $20 = $20。代回结果式检查:0.20 × ($60 + $20) − 0.80 × $20 = $16 − $16 = $0。也就是说,获胜时平均还要额外赢到 $20,这次跟注才刚好盈亏平衡。在这个无抽水、无后续亏损的模型里,要获得正 EV,X 必须大于 $20。

这一区别很重要。把未来收益摊到所有尝试上,所需金额为 pX = 0.20 × $20 = $4,恰好弥补直接赔率下的亏损。不是每次尝试都要额外赢 $20,而是成功的那些尝试平均要多赢 $20;因为在这个模型中,每五次有四次会输掉当前跟注,拿不到后续支付。
| 原创输入模型:P = $60,C = $20 | 无未来收益时的跟注 EV | 令 EV 为零的代数解 X | 含义 |
|---|---|---|---|
| p = 15% | −$8.00 | $53.33 | 获胜时需要相当高的平均额外支付 |
| p = 20% | −$4.00 | $20.00 | 基础算例 |
| p = 25% | $0.00 | $0.00 | 不靠未来收益也已盈亏平衡 |
| p = 30% | +$4.00 | −$13.33 | 不需要额外收益;负数代数解不是支付目标 |
| p = 9/46,仅在它确实是合理的获胜概率时适用 | −$4.35 | $22.22 | 精确概率会改变所需收益;只数出完成听牌的牌,还不足以确定 p |
最后一行说明,使用精确输入而不是约成 20%,会怎样影响结果。它并不是说九张能完成同花的牌都一定是获胜补牌。实际手牌中可能存在阻断牌,也可能有补中后仍输的牌;对手范围也会改变这些牌出现的概率。应使用所选模型中的实际获胜概率;更广泛的概率背景可见扑克牌型概率。
有效筹码是收益上限,不是收益保证
后续必须还有筹码可赢。筹码深度和对手愿不愿意继续投入同样重要。GTO Wizard 关于筹码深度的讨论明确考虑了后续可能赢到或输掉的筹码,也提醒读者:听牌完成的牌一出现,对手可能就不再支付。深筹码提高的是可赢金额的上限,不是拿到这笔钱的确定性。
在单挑底池中,S 定义为本次跟注后双方较小的剩余筹码量。主角,即本例分析的玩家,之后最多只能通过双方等额投入,从该对手处再赢到 S。PokerStars 的桌面筹码规则将玩家的投入限制在牌局中的筹码内,也限制其可争夺的底池。如果所需平均 X 为 $20,而 S 只有 $15,即使对手每次都支付全部 $15,这个简化获胜分支也赚不够。“补中就赢光对手”不能弥补有效筹码不足。
如果 S = $40,获胜时有一半机会赢到全部 $40,另一半没有额外支付,则 X = $20。如果同样的 $40 只在获胜分支中 30% 的情况下拿得到,X = $12,基础跟注的 EV 就是 0.20 × ($60 + $12) − 0.80 × $20 = −$1.60。可能拿到的金额没变,变的是拿到它的频率。

更一般地说,若未来价值下注为 V,在获胜分支上被跟注的概率为 c,而对手弃牌不带来额外支付,则 X = cV。在 V 为正、模型假设成立时,所需 c = X/V。需要 X = $20、计划下注 V = $40,就需要 50% 的跟注率;若 V = $80,则需要 25%。但更大的下注可能得到完全不同的回应,不能因为公式容许,就假定 c 不变。
计算筹码时也要对准时间点。若主角跟注 $20 之前,双方各剩 $60,跟注后主角剩 $40,对手仍剩 $60,剩余有效筹码就是 $40。记录跟注后双方实际剩多少,再取较小值。“这手牌开始时有 100 bb”不足以说明当前还能争夺多少钱。
听牌有多明显,对手哪些牌会支付
听牌完成既会改变你的牌力,也会改变对手的支付意愿。The PokerBank 的示例对比了较隐蔽的顺子与公共牌上已有四张顺子相关牌的明显威胁。这提示我们分析后续回应,但不保证隐蔽听牌一定有人支付,也不代表明显听牌绝对拿不到支付。
用一组原创对比说明:主角拿 8♦7♣,翻牌为 6♥5♠K♣,下一张发 4 或 9 都能组成顺子。主角拿 K♦4♣,翻牌为 Q♥J♠T♣,下一张发 A 或 9 也能立即组成顺子。第二种情况下,公共牌会出现四张可参与同一顺子的牌,对手很容易看出顺子威胁;其中发 9 时是四连张,发 A 时的 A、Q、J、T 并非四个连续点数。仅凭两种听牌的名称,无法判断哪些对手范围会支付、支付多少。
对手目前的牌力也有两面性。强成牌可能更愿意跟后续下注,但也可能有再听牌机会,或本来就能压制你补成的牌。弱范围可能在听牌完成后支付很少,却有时能让你不提升牌力也获胜。不能只调高未来支付的估计,却忽略 p 或后续亏损分支也会随之改变。

有用的范围笔记要写明哪些牌会支付,例如“这个后续牌面上,顶对可能跟河牌圈的小注”,或“暗三条可能继续,但河牌若让公共牌成对,就可能反过来击败我的同花”。再估计这些手牌的权重和支付金额。只写“对手跟注很宽”,还不足以说明为什么获胜时平均能多拿 $20。
不干净的补牌与反向隐含赔率
反向隐含赔率描述另一面:看似很强或已经提升的牌,在后续行动中仍可能让你多输钱。有时补成的只是次强牌;有时对手后来反超,还多赢走几注。GTO Wizard 的“反向隐含赔率”一节讨论了这两种机制。应给这些亏损单独列分支,不能只从乐观收益里含糊地扣一点。
先区分“不干净的补牌”和“补中能赢、但没人额外支付”。听牌完成后只赢当前底池,额外支付虽然为零,仍然算获胜。若完成听牌却输掉,原先估计的获胜概率就偏高了,而且可能损失不止本次跟注。两种情况对模型的影响不同。
把 $60 底池、$20 跟注的算例扩展一下。假设听牌完成概率为 20%。乐观版本中,所有尝试有 12% 完成听牌并额外赢 $40,8% 完成听牌但没有额外支付,80% 没补中且只亏 $20。EV = 0.12 × $100 + 0.08 × $60 − 0.80 × $20 = +$0.80。此时,以完成听牌为条件,平均额外支付为 $24。
现在发现,“完成听牌但没有额外支付”的分支中,有占所有尝试两个百分点的结果,其实组成了次强牌,还要再亏 $40。最终分支变成:12% 获胜且有额外支付,6% 获胜但没有额外支付,2% 牌力提升却输掉,80% 没补中。合计仍为 100%,但 EV 已变为负数:
| 扩展后的原创结果 | 占所有尝试的概率 | 从当前决策点算起的净结果 | EV 贡献 |
|---|---|---|---|
| 听牌完成,主角获胜,对手再投入 $40 | 12% | +$100 | +$12.00 |
| 听牌完成,主角获胜,没有额外支付 | 6% | +$60 | +$3.60 |
| 听牌完成,主角输掉本次 $20 及后续 $40 | 2% | −$60 | −$1.20 |
| 听牌没补中,主角放弃 | 80% | −$20 | −$16.00 |
| 合计 | 100% | — | −$1.60 |
这个看似微小的变化让 EV 减少了 $2.40:那 2% 的结果从净赚 $60 变成净亏 $60,差额为 $120,乘以 0.02。听牌完成概率仍是 20%,获胜概率却降至 18%。把这 20% 全当成“补中就赢”,会同时掩盖没赢到的当前底池和后续额外亏损。

抽水也是可能的成本。假设某项规则只从主角赢得的底池中扣除 R,简化模型便变为 p(P + X − R) − (1 − p)C。仅在这个特定收费约定下,所需 X 会增加 R。实际牌局可能采用不同的上限、取整和收费条件,应按适用费率逐条计算分支,不能把教学假设当成牌室政策。
只看下一张牌,还是看两张牌
上面的所需收益公式只看下一张牌。转牌圈之后确实只剩河牌;但翻牌圈的一次跟注,通常不能无条件免费看到河牌。转牌没补中,可能还要面对下注;转牌补中了,河牌也可能改变胜负。要用两张牌的完成概率支持翻牌圈跟注,必须先把这两条路径建模。
例如,在 47/46 的信息模型中,一组固定的九张目标牌,到河牌为止至少出现一次的概率为 34.97%。但它不自动等于翻牌圈隐含赔率公式中的 p:许多转牌可能还要再跟一注,某些补中后来仍会输,也可能漏算后门获胜。分母和所计算的事件必须对应实际决策树。
跟注全下可以确保看到剩余牌,但在单挑底池中,这也意味着跟注后无法再与该对手等额投入筹码,因此不再有额外支付 X 可拿。应按现有的可争夺底池和准确摊牌权益评估全下,不能既算“全下后必看两张牌”,又虚构一个后续赢光筹码的收益。
如果还有另一位对手持有筹码,边池资格和后续行动就会把问题变成多人模型。PokerStars 的“底池”一节规定,只有向边池投入筹码的玩家才有资格赢得该边池。需要逐池计算谁有资格赢,以及每笔未来支付由谁提供。一位对手剩下的钱,不会自动变成另一个底池中短筹码玩家能赢的钱。简单的单挑上限和公式替代不了这笔账。
一张可复用的决策检查表
先记当前价格:P 含对手下注,C 是本次新增跟注,跟注后底池为 P + C。明确 p 所代表的事件,包括具体牌张、范围、已知阻断牌,以及提升牌力后是否真的获胜。考虑未来收益之前,先算直接赔率下的 EV,让亏损缺口清楚可见,而不是只凭“还可以继续听”来跟注。
若当前 EV 为负,解出 X,再与剩余有效筹码比较。把 X 落实为一条合理的后续路线:价值下注多大、哪些手牌会跟、没有额外支付的概率,以及多输钱的风险。再测试较低支付频率或较小有效获胜概率。如果跟注必须依赖所有乐观假设同时成立,结论中就应写明这一局限。
| 简化假设 | 需要的依据或检查 | 假设不成立时 |
|---|---|---|
| 计入的每次补中都能赢 | 具体手牌或有依据的范围模型 | 区分有效获胜与补中仍输 |
| 没补中只亏本次跟注 | 可信的后续行动计划 | 加入后续跟注、诈唬或其他收益 |
| 对手有能力支付 X | 跟注后的剩余有效筹码 | 以双方后续可等额投入的筹码限制收益 |
| 对手平均愿意支付 X | 针对后续牌面的范围与回应假设 | 对有支付、无支付的获胜分支分别加权 |
| 后续不会再投入却输掉 | 检查被压制的听牌与再听牌 | 加入反向隐含赔率的亏损分支 |
| 没有抽水或费用 | 适用的游戏规则 | 在实际收费的分支扣除成本 |
| 一张牌即可解决模型 | 当前下注轮与能否看到后续牌 | 必要时建立跨下注轮决策树 |
初次复盘先不要看最终结果。拿到一次支付,不能证明平均支付估计合理;没补中一次,也不能推翻它。先记录假设,再用多次观察校正不确定输入,不要声称一次摊牌就验证了整个模型。手牌分析指南会帮助你把复盘限定在跟注当时可获得的信息上。
隐含赔率最有用的地方,是逼自己问清楚:这次跟注之后,还必须赚到多少。所需未来金额能在限定模型下算出来,牌局是否真会提供这笔钱,则取决于范围、筹码和行动。在拿未来的可能性为当前支出买单前,两部分都要看清。
来源与计算说明
- The PokerBank:《隐含赔率》中的“隐含赔率与底池赔率的区别”、听牌明显程度示例及“计算隐含赔率”。支持未来支付的概念,以及“估计能拿多少”与“计算需要多少”的区别。页面未显示发布日期。核查日期:2026年10月28日。
- GTO Wizard:《直观理解隐含赔率》(2022年6月20日)中的“直接赔率与隐含赔率”“反向隐含赔率”及“隐含赔率与筹码深度的关系”。支持未来收益扩展、亏损分支,以及筹码和支付约束。核查日期:2026年10月28日。
- Upswing Poker:《什么是隐含赔率?如何像资深职业牌手一样运用它》中的“隐含赔率如何运作”及“大盲位对按钮位”。支持区分剩余筹码与实际拿到支付的频率。所读取的相关文章卡片标注2018年11月13日,但正文未显示发布时间,故未将该日期视为已确认的正文发布日期。核查日期:2026年10月28日。
- PokerStars:《扑克规则》中的“桌面筹码与全下”及“底池”。支持桌面筹码限制与各底池的争夺资格。页面未显示发布日期。核查日期:2026年10月28日。
公式、$60/$20 算例、支付频率测试、敏感性表及扩展的次强牌决策树均为原创计算,不是实战观察或求解器输出。初始 p 值和后续回应均为明确的教学假设;未沿用来源中的示例及数值建议。